Domain bodenbild.de kaufen?
Wir ziehen mit dem Projekt
bodenbild.de um.
Sind Sie am Kauf der Domain
bodenbild.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenbild.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
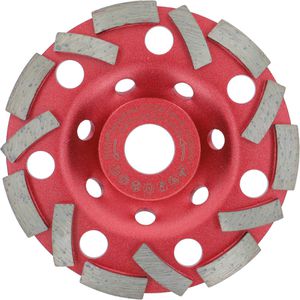
Prodiamant Diamantschleiftopf Premium universal, 180 x 5mm (ØxH), für Beton, Estrich, NatursteinDoppelreihiger Schleiftopf für Winkel- & Betonschleifer mit einem Bohrungs-Ø von 22,23mm Für den universalen Einsatz auf Beton, Estrich, Naturstein, Mauerwerk, Fliesenkleber, Putz Aus hochwertigen Industriediamanten hergestellt, die hohen Ansprüchen standhalten Präzisionsträger für sicheres Arbeiten mit verringerter Vibration Mit praktischen Absauglöchern Merkmale: Durchmesser: 180 mm geeignet für: Beton, Estrich, Kleber, Naturstein, Putz weitere Produktinformationen: für Maschine: Betonschleifer, Winkelschleifer Bohrungs-Ø: 22,23 mm Segmenthöhe: 5 mm Ausführung: 2-reihig Drehzahl max.: 8500 U/min44,20 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fliesen kompaktFliesen kompakt , "Fliesen kompakt" bietet rasche Antworten und Tipps zur fachgerechten Ausführung von Fliesenarbeiten und zur Vermeidung von Streitigkeiten auf der Baustelle. Die Praxishinweise, Richtwerte und Kennziffern unterstützen bei der täglichen Arbeit und geben Hilfestellung bei den wichtigsten Problemlösungen der Fliesenverlegung vor Ort. Das handliche DIN A6-Format liefert Fliesenlegern, Bauleitern, Polieren und Planern die wichtigsten Informationen, die für die fachgerechte Ausführung von Fliesen- und Natursteinarbeiten nötig sind, zum schnellen Nachschlagen auf der Baustelle. Die zweite Auflage berücksichtigt die aktuellen Regelwerke und Normen, vor allem die neuen Abdichtungsnormen 18531 "Abdichtung von Balkonen, Loggien und Laubengängen", 18534 "Abdichtung von Innenräumen" und 18535 "Abdichtung von Behältern und Becken". Das Kapitel "Abdichtungen" wurde deshalb komplett aktualisiert. Neu aufgenommen wurden die Themen: Grundierung, CE-Kennzeichnung und Klassifizierung von Fugendichtstoffen, Ermittlung der Bettungsziffer von Dämmungen, Beurteilung von Unregelmäßigkeiten bei Naturwerksteinarbeiten Die wichtigsten Verkaufsargumente: Antworten auf die wichtigsten Fragen beim Ausführen von Fliesenarbeiten; ständiger Begleiter auf der Baustelle im handlichen Format; aktueller Stand der wichtigsten Regelwerke: Berücksichtigung der komplett überarbeiteten Abdichtungsnormen Aus dem Inhalt: ¿ Baustoffe ¿ Ausführung und Verarbeitung - die wichtigsten Problemlösungen ¿ Instandhaltung, Reinigung ¿ Maßtoleranzen ¿ Normen- und Literaturverzeichnis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20180122, Produktform: Kartoniert, Beilage: GB, Autoren: Stein, Alfred~Rose, Michael~Höltkemeyer, Friedrich~Ertl, Ralf~Hagemann, Werner~Mauer, Walter~Mehmcke, Hans-Joachim~Sieksmeier, Jörg~Steiner, Claudia~Schmeizl, Andreas, Redaktion: Fliesen & Platten, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 168 farbige Abbildungen 71 Tabellen, Keyword: Abdichtung; Bauausführung; Bewegungsfugen; Dämmung; Dünnbettverfahren; Ebenheitstoleranzen; Fliesenformate; Fugendichtstoffe; Maßtoleranzen; Mosaikarbeiten; Natursteinarbeiten; Verlegeuntergründe, Fachschema: Fliese~Fliesenleger~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie~Renovierung~Bau / Hochbau~Hochbau, Fachkategorie: Bauhandwerk~Hochbau und Baustoffe~Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 151, Breite: 108, Höhe: 24, Gewicht: 380, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prodiamant Diamantschleiftopf Universal STD04, 115 x 5mm (ØxH), für Beton, Estrich, NatursteinDoppelreihiger Schleiftopf für Winkel- & Betonschleifer mit einem Bohrungs-Ø von 22,23mm Für den universalen Einsatz auf Beton, Estrich, Naturstein, Mauerwerk, Fliesenkleber, Putz Aus hochwertigen Industriediamanten hergestellt, die hohen Ansprüchen standhalten Präzisionsträger für sicheres Arbeiten mit verringerter Vibration Mit praktischen Absauglöchern Merkmale: Durchmesser: 115 mm geeignet für: Beton, Estrich, Kleber, Naturstein, Putz weitere Produktinformationen: für Maschine: Betonschleifer, Winkelschleifer Bohrungs-Ø: 22,23 mm Segmenthöhe: 5 mm Ausführung: 2-reihig Drehzahl max.: 12250 U/min22,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Prodiamant Diamantschleiftopf Extra Speed, 125 x 5mm (ØxH), für Beton, Estrich, NatursteinDoppelreihiger Schleiftopf für Winkel- & Betonschleifer mit einem Bohrungs-Ø von 22,23mm Für den universalen Einsatz auf Beton, Estrich, Naturstein, Mauerwerk, Fliesenkleber, Putz Effektiver Abtrag durch Turbosegmentierung Besonders geeignet für schnelles Abschleifen von hohen Schichten Viele Absaugöffnungen zur effizienten Absaugung Merkmale: Durchmesser: 125 mm geeignet für: Beton, Estrich, Kleber, Naturstein, Putz weitere Produktinformationen: für Maschine: Betonschleifer, Winkelschleifer Bohrungs-Ø: 22,23 mm Segmenthöhe: 5 mm Ausführung: 2-reihig Drehzahl max.: 12200 U/min22,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
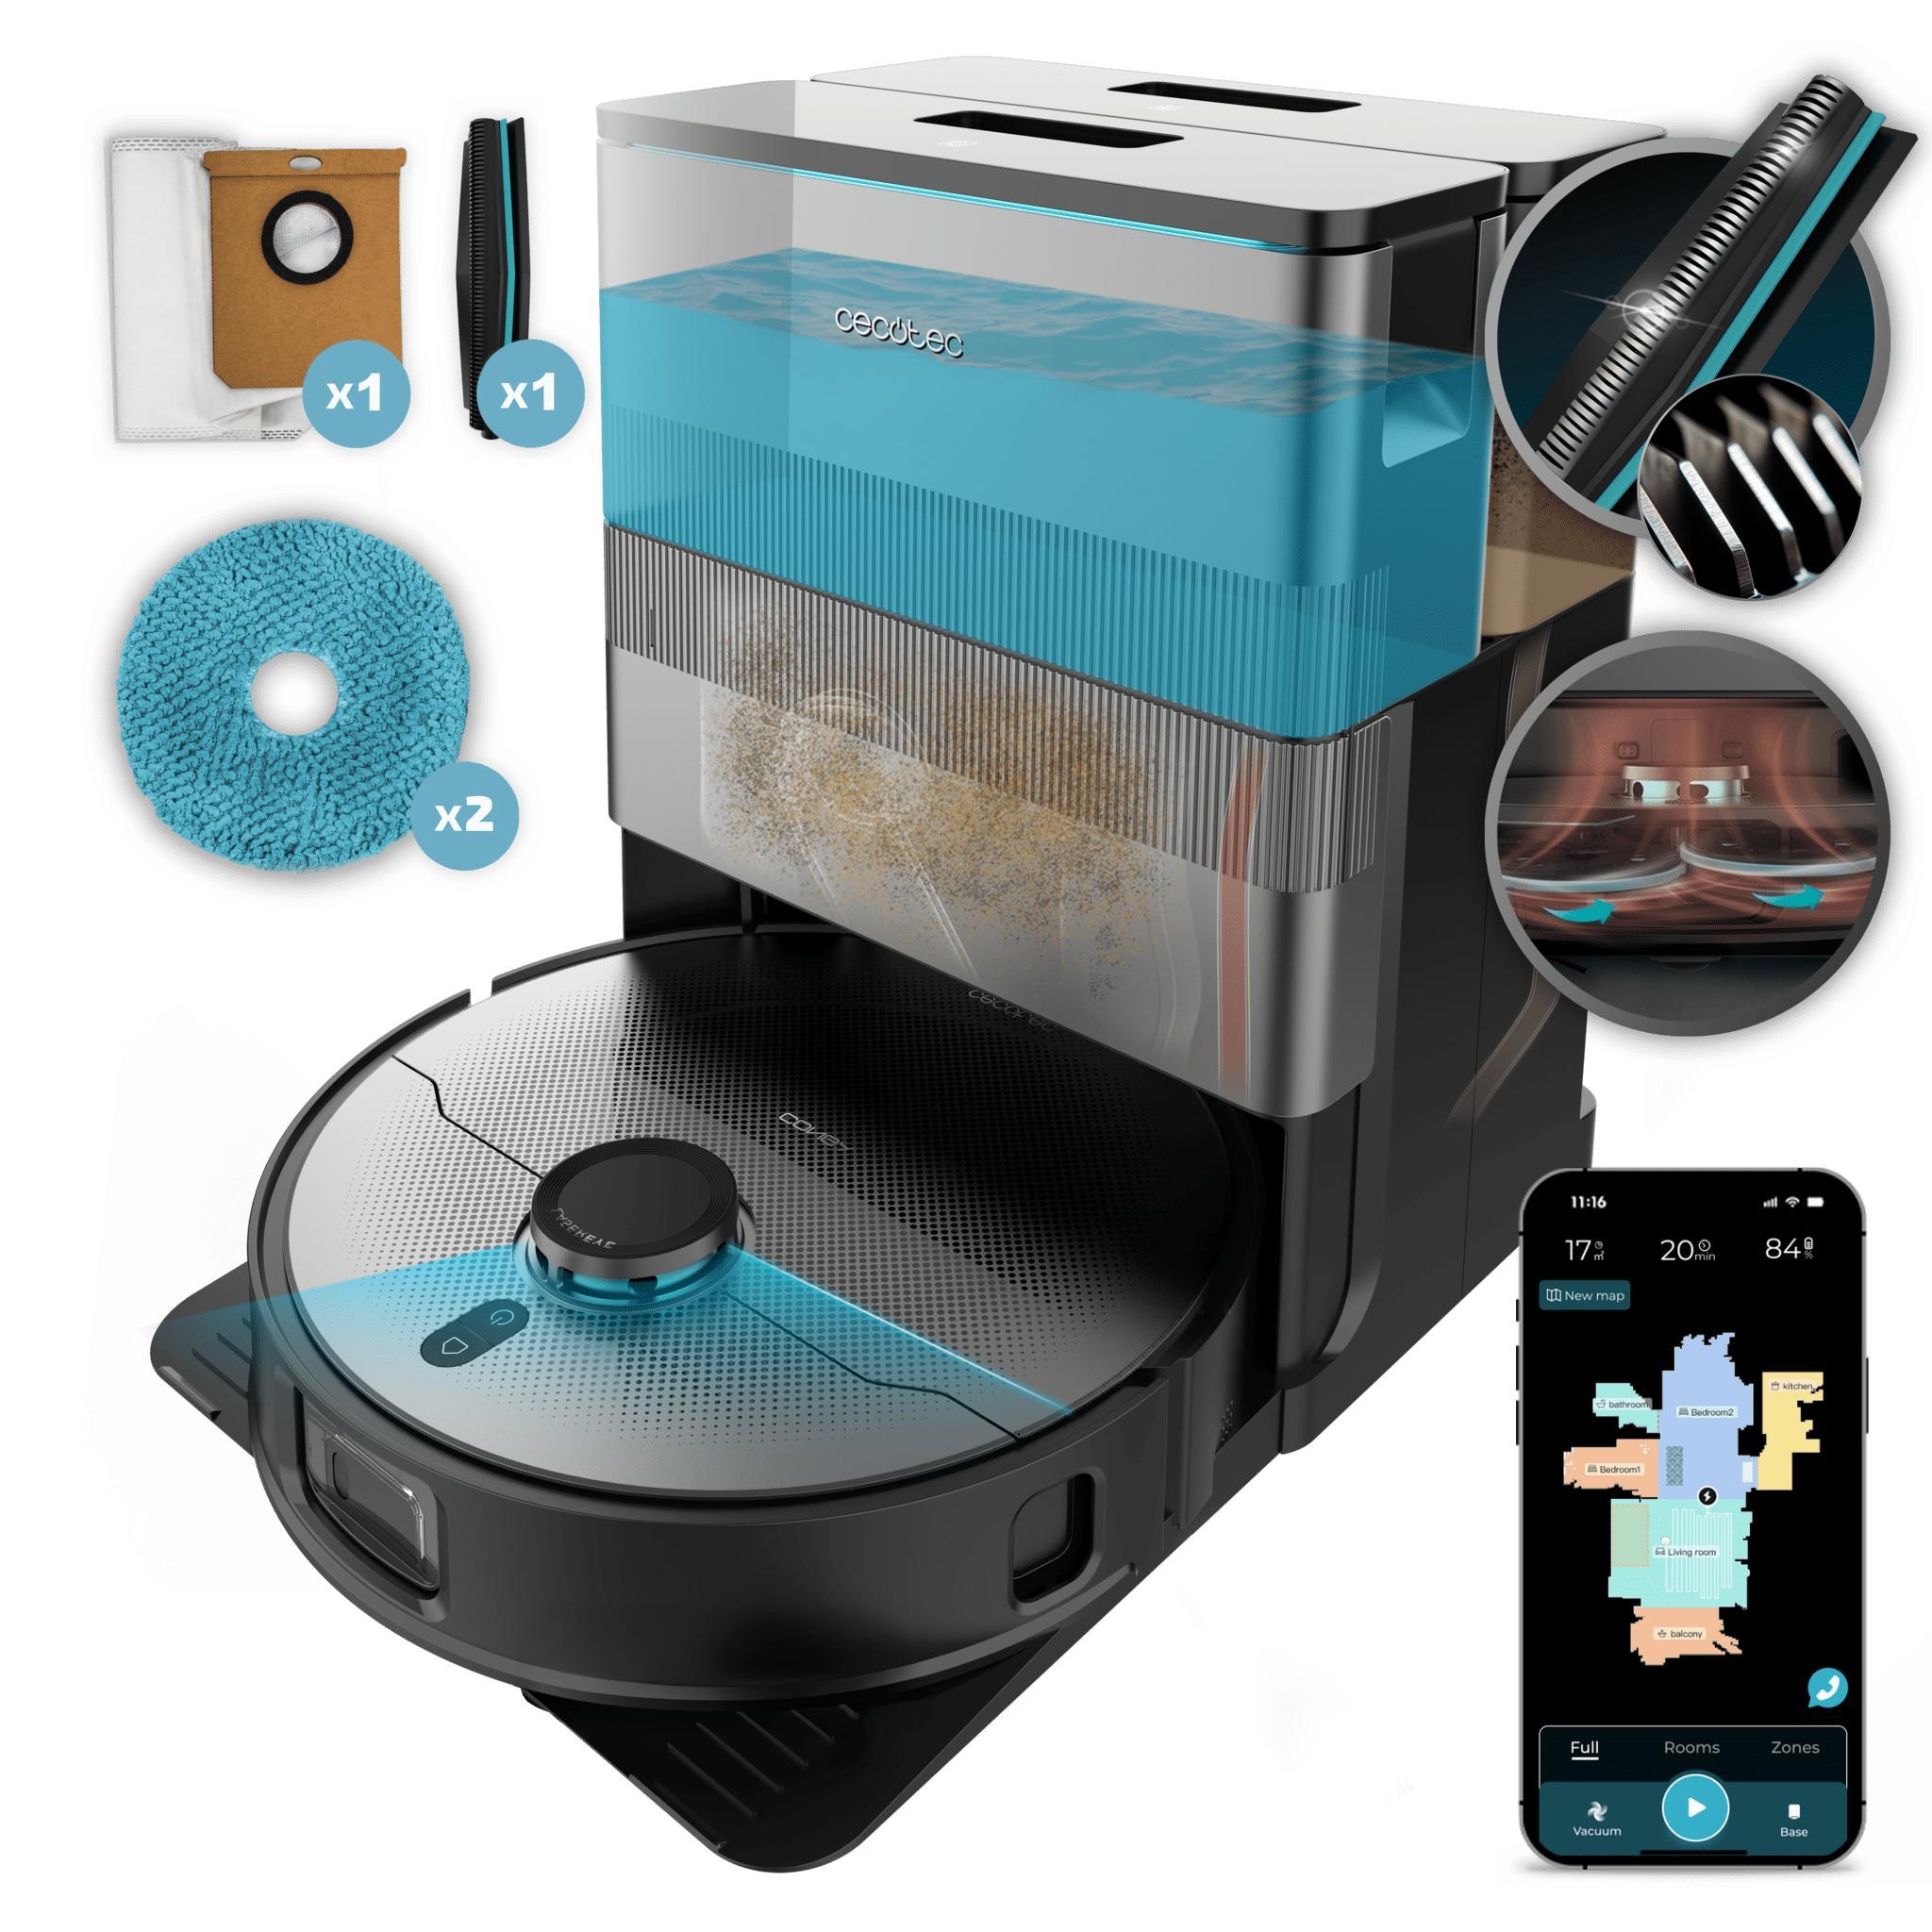
Cecotec Conga X100, Staubbeutel, Schwarz, Grau, Ladend, Mop washing, 3 cm, Walzenbürste & Seitenbürste, Teppich, Harter Boden, Laminat, Kacheln, Parkett, Linoleum, Vinyl, HolzEU-Stecker. Home Rover adaptive Reinigung. Erobern Sie jede Umgebung mit dem adaptiven Reinigungssystem Home Rover. Flüssigkeitsspritzer, Hochflorteppiche, schmutzige Ecken, große Hindernisse. Egal welche Herausforderung, Conga setzt seine Technologien für eine makellose Reinigung ein. AI Pro. Mit seiner fortschrittlichen Künstlichen Intelligenz und LaserEye navigiert er präzise, selbst in unübersichtlichen Umgebungen. Erkennt kleine Objekte, Böden und Schmutz. Conga trifft die richtigen Entscheidungen, damit Sie sich um nichts kümmern müssen. Rotierende Wischfunktion mit Perfect Wash. Hervorragendes Wischen mit sauberem Wasser von Anfang bis Ende. Seine rotierenden Wischmopps mit super-saugfähiger Textur sind immer befeuchtet, um hartnäckige Flecken wie Fett, Öl oder Flüssigkeiten zu entfernen. Ultra Power 20.000 Pa. 20.000 Pa Leistung dank seines Ungravity-Motors. Unerreichte Saugkraft, um selbst den verstecktesten Schmutz in Hochflorteppichen oder tiefen Fliesenfugen zu reinigen. Al499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HOTREGA Grundreiniger Laminat/Parkett/Kork/Vinyl 1 LiterUnser Intensivreiniger Grundreiniger für Laminat, Parkett, Kork und Vinyl ist ein leistungsstarkes Konzentrat, das speziell für die Grund- und Bauabschlussreinigung entwickelt wurde. Die milde, alkalische und lösemittelfreie Rezeptur gewährleistet maximale Reinigungswirkung bei sanftem Umgang mit Ihren Bodenbelägen. Alte Pflegefilme, Wachs- und Seifenrückstände, Öl, Fett, Flecken und Absatzstriche werden problemlos gelöst und rückstandslos entfernt. Anwendung: Vorbereitung: Grobschmutz mit Besen oder Staubsauger entfernen, Fußbodenheizung ausschalten. Versiegelte Böden (pH 9,7): 1:1 bis 1:2 mit Wasser mischen, mit Wischmopp auftragen, 3–5 Minuten einwirken lassen, gegebenenfalls mit Schrubber unterstützen. Geölte oder gewachste Böden: 1:3 bis 1:5 verdünnen, sofort wischen und Schmutz mit Nass-/Trockensauger oder trockenem Mopp aufnehmen, anschließend nebelfeucht nachwischen. Bei starker Verschmutzung Vorgang wiederholen oder Einscheibenmaschine einsetzen. Inhaltsstoffe gemäß EG 648/2004: <5 % nichtionische Tenside, Duftstoffe (Limonene, Alpha‐Isomethyl Ionone, Amyl Cinnamal). Sicherheitshinweise: H318 Verursacht schwere Augenschäden. H315 Verursacht Hautreizungen. Schutzhandschuhe, Schutzkleidung und Augenschutz tragen. Bei Hautkontakt mit viel Wasser waschen. Bei Augenkontakt mehrere Minuten spülen und Arzt hinzuziehen. Darf nicht in Kinderhände gelangen. Erleben Sie glänzende Böden ohne Kompromisse bei der Materialschonung. Profitieren Sie von der hohen Ergiebigkeit und bestellen Sie jetzt Ihren 1-Liter Intensivreiniger für perfekte Sauberkeit.21,99 €*Versand: 8,32 €Sichere Weiterleitung zum Anbieter
-
Prodiamant Diamantschleiftopf Premium universal, 180 x 5mm (ØxH), für Beton, Estrich, NatursteinDoppelreihiger Schleiftopf für Winkel- & Betonschleifer mit einem Bohrungs-Ø von 22,23mm Für den universalen Einsatz auf Beton, Estrich, Naturstein, Mauerwerk, Fliesenkleber, Putz Aus hochwertigen Industriediamanten hergestellt, die hohen Ansprüchen standhalten Präzisionsträger für sicheres Arbeiten mit verringerter Vibration Mit praktischen Absauglöchern Merkmale: Durchmesser: 180 mm geeignet für: Beton, Estrich, Kleber, Naturstein, Putz weitere Produktinformationen: für Maschine: Betonschleifer, Winkelschleifer Bohrungs-Ø: 22,23 mm Segmenthöhe: 5 mm Ausführung: 2-reihig Drehzahl max.: 8500 U/min44,20 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fliesen kompaktFliesen kompakt , "Fliesen kompakt" bietet rasche Antworten und Tipps zur fachgerechten Ausführung von Fliesenarbeiten und zur Vermeidung von Streitigkeiten auf der Baustelle. Die Praxishinweise, Richtwerte und Kennziffern unterstützen bei der täglichen Arbeit und geben Hilfestellung bei den wichtigsten Problemlösungen der Fliesenverlegung vor Ort. Das handliche DIN A6-Format liefert Fliesenlegern, Bauleitern, Polieren und Planern die wichtigsten Informationen, die für die fachgerechte Ausführung von Fliesen- und Natursteinarbeiten nötig sind, zum schnellen Nachschlagen auf der Baustelle. Die zweite Auflage berücksichtigt die aktuellen Regelwerke und Normen, vor allem die neuen Abdichtungsnormen 18531 "Abdichtung von Balkonen, Loggien und Laubengängen", 18534 "Abdichtung von Innenräumen" und 18535 "Abdichtung von Behältern und Becken". Das Kapitel "Abdichtungen" wurde deshalb komplett aktualisiert. Neu aufgenommen wurden die Themen: Grundierung, CE-Kennzeichnung und Klassifizierung von Fugendichtstoffen, Ermittlung der Bettungsziffer von Dämmungen, Beurteilung von Unregelmäßigkeiten bei Naturwerksteinarbeiten Die wichtigsten Verkaufsargumente: Antworten auf die wichtigsten Fragen beim Ausführen von Fliesenarbeiten; ständiger Begleiter auf der Baustelle im handlichen Format; aktueller Stand der wichtigsten Regelwerke: Berücksichtigung der komplett überarbeiteten Abdichtungsnormen Aus dem Inhalt: ¿ Baustoffe ¿ Ausführung und Verarbeitung - die wichtigsten Problemlösungen ¿ Instandhaltung, Reinigung ¿ Maßtoleranzen ¿ Normen- und Literaturverzeichnis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20180122, Produktform: Kartoniert, Beilage: GB, Autoren: Stein, Alfred~Rose, Michael~Höltkemeyer, Friedrich~Ertl, Ralf~Hagemann, Werner~Mauer, Walter~Mehmcke, Hans-Joachim~Sieksmeier, Jörg~Steiner, Claudia~Schmeizl, Andreas, Redaktion: Fliesen & Platten, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 168 farbige Abbildungen 71 Tabellen, Keyword: Abdichtung; Bauausführung; Bewegungsfugen; Dämmung; Dünnbettverfahren; Ebenheitstoleranzen; Fliesenformate; Fugendichtstoffe; Maßtoleranzen; Mosaikarbeiten; Natursteinarbeiten; Verlegeuntergründe, Fachschema: Fliese~Fliesenleger~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie~Renovierung~Bau / Hochbau~Hochbau, Fachkategorie: Bauhandwerk~Hochbau und Baustoffe~Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 151, Breite: 108, Höhe: 24, Gewicht: 380, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Prodiamant Diamantschleiftopf Universal STD04, 115 x 5mm (ØxH), für Beton, Estrich, NatursteinDoppelreihiger Schleiftopf für Winkel- & Betonschleifer mit einem Bohrungs-Ø von 22,23mm Für den universalen Einsatz auf Beton, Estrich, Naturstein, Mauerwerk, Fliesenkleber, Putz Aus hochwertigen Industriediamanten hergestellt, die hohen Ansprüchen standhalten Präzisionsträger für sicheres Arbeiten mit verringerter Vibration Mit praktischen Absauglöchern Merkmale: Durchmesser: 115 mm geeignet für: Beton, Estrich, Kleber, Naturstein, Putz weitere Produktinformationen: für Maschine: Betonschleifer, Winkelschleifer Bohrungs-Ø: 22,23 mm Segmenthöhe: 5 mm Ausführung: 2-reihig Drehzahl max.: 12250 U/min22,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Prodiamant Diamantschleiftopf Extra Speed, 125 x 5mm (ØxH), für Beton, Estrich, NatursteinDoppelreihiger Schleiftopf für Winkel- & Betonschleifer mit einem Bohrungs-Ø von 22,23mm Für den universalen Einsatz auf Beton, Estrich, Naturstein, Mauerwerk, Fliesenkleber, Putz Effektiver Abtrag durch Turbosegmentierung Besonders geeignet für schnelles Abschleifen von hohen Schichten Viele Absaugöffnungen zur effizienten Absaugung Merkmale: Durchmesser: 125 mm geeignet für: Beton, Estrich, Kleber, Naturstein, Putz weitere Produktinformationen: für Maschine: Betonschleifer, Winkelschleifer Bohrungs-Ø: 22,23 mm Segmenthöhe: 5 mm Ausführung: 2-reihig Drehzahl max.: 12200 U/min22,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.